
深度探索
来自我们记者的行业洞察
CFO被敦促勿拖延制定LIBOR过渡计划
在LIBOR即将退场的背景下,监管机构及行业组织敦促CFO尽早行动。拖延可能导致客户谈判被挤占、法律纠纷及声誉损失。ARRC已选定SOFR作为替代利率,但过渡涉及大量存量合约,需系统性应对。
美国税改立法纠错:合格改善财产重获15年折旧期与加速折旧优惠
美国国会通过《CARES法案》追溯修正了《减税与就业法案》中关于合格改善财产(QIP)的起草错误,使其恢复15年折旧期并适用100%奖金折旧。企业可对2018年及以后投入使用的QIP申请退税或变更会计方法,但需综合评估对NOL结转、利息费用等其他条款的连锁影响。
CFO离任之后,谁将接棒?
COVID-19可能开启财务高管意外更替的时代。CFO Dive对50起CFO更替案例的分析显示,75%的继任者来自内部,其中多数具备战略与运营经验。然而,随着CFO职责向战略与运营倾斜,正式继任计划反而减少,临时CFO的转正概率约为10%至三分之一。猎头专家指出,CFO角色正从会计技术型转向'运营财务'导向,而COO职位的消失进一步放大了CFO的战略权重。
需求认定与资格审核:规避PPP贷款责任风险的关键
在新冠疫情经济冲击下,企业申请薪资保护计划(PPP)贷款时,需求认定和资格审核的严谨性直接影响其法律责任风险。本文基于Goodwin律师事务所合伙人Annie Railton的见解,分析了CARES法案下的监督结构、三大审查重点、虚假申报的法律后果,以及降低风险的具体措施,强调充分记录决策过程和善意行事的重要性。
新冠疫情下的商誉减值测试:挑战与应对策略
新冠疫情引发的经济不确定性,使商誉减值测试中的公允价值与未来现金流预测变得尤为复杂。本文梳理了减值测试的两种计算方法、触发事件的识别要点、市场混乱下的公允价值评估、情景分析法的应用,以及企业向股东解释减值判断的必要性。
无收入生物制药企业的资本守护:CFO 的财务策略
面对市场日益严苛的审视,无收入生物制药公司 CFO 正采取多种策略保护资本:利用海外现金返还、AI 加速研发、简化资本结构等。本文通过 INmune Bio、AVROBIO、BioXcel Therapeutics 等案例,揭示 CFO 如何成为资本的高效管家。
XBRL财务报告日趋成熟,准确性成关注焦点
可扩展商业报告语言(XBRL)自2008年被美国证券交易委员会(SEC)采用以来,已成为上市公司、共同基金和信用评级机构提交财务报告的标准化格式。随着该技术应用日趋成熟,监管机构和投资者对数据准确性的关注度持续上升。专家警告,标记错误可能损害公司信誉,并建议企业加强内部控制和审查流程。
CFO视角:在“小吃并购小吃”的市场中如何被收购
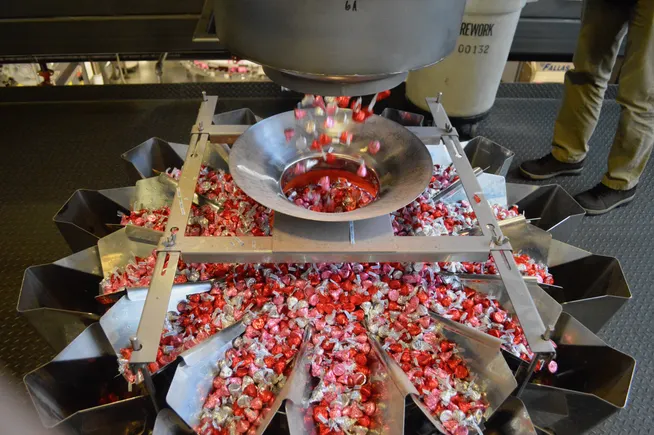
食品行业并购浪潮中,小型公司如何定位自身以吸引巨头?本文结合Hershey收购Amplify、Kellogg收购RXBar等案例,以及多位财务高管的实战经验,为CFO提供被收购前的战略准备指南。
商誉减值新规落地:CFO如何化繁为简、提前布局
商誉减值会计准则最新修订(ASU 2017-04)已分阶段生效,取消了原有的两步法中的第二步,改为基于报告单元账面价值与公允价值差额直接确认减值。新规简化了流程,但对企业战略规划、披露和审计沟通提出新要求。本文结合专家观点,建议CFO尽早启动测试、回溯历史数据、参考早期采用者披露,并与审计师及审计委员会保持密切协作。
新信用损失会计准则预计将冲击零售信用卡业务收入
新信用损失会计准则(CECL)要求银行基于贷款全生命周期预估损失计提准备金,改变了以往仅针对已出现问题的贷款且期限通常为12个月的做法。摩根士丹利分析师认为,这一变化将增加银行准备金计提的波动性,推高新增贷款成本,尤其对依赖店内信用卡的零售商(如梅西百货、科尔士、诺德斯特龙)造成冲击。大型银行已于2020年实施该准则,社区银行和信用合作社延至2023年。银行业团体曾试图推迟或修改准则,但仅获得部分延期。