
CFO视角:在“小吃并购小吃”的市场中如何被收购
食品行业并购浪潮中,小型公司如何定位自身以吸引巨头?本文结合Hershey收购Amplify、Kellogg收购RXBar等案例,以及多位财务高管的实战经验,为CFO提供被收购前的战略准备指南。
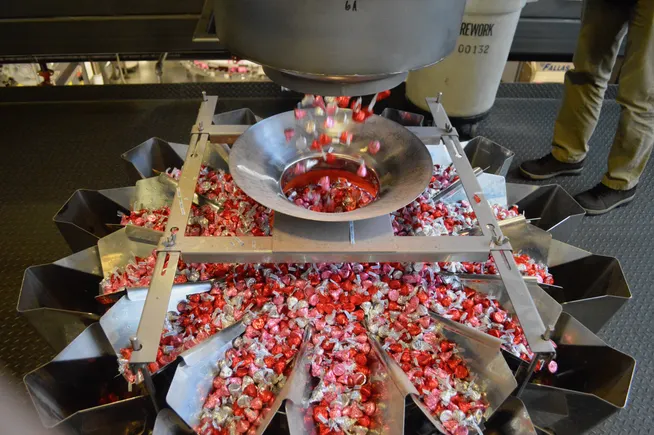
编者按:“CFO in the Know”是一个编辑系列,探讨CFO在各行各业中扮演的角色。您可以在此处找到整个系列。
在食品行业,一家小型本土公司的存在,往往以被大型企业收购为首要目标。
这听起来可能有些反直觉:为何要打破自己平衡的结构,冒着失去整个高管团队的风险,将产品卖给行业巨头?更不用说,食品行业的并购在市场起伏中尤其充满变数,消费者可能一夜之间抛弃一款长期喜爱的产品。

但对于那些或许只有一两款畅销药妆店零食的小型食品公司而言,一场悄无声息且无缝衔接的收购可能就是终极目标。大型食品集团每年花费数十亿美元收购规模较小、定位利基的食品公司,以扩大其业务版图,进入当下正火的零食或饮料市场。
案例研究:Amplify Snack Brands
2017年,好时公司(The Hershey Company)以16亿美元收购了SkinnyPop母公司Amplify Snack Brands及其全部产品组合。
当时,好时CEO Michele Buck称收购Amplify对公司成为“创新零食巨头”的旅程至关重要。她认为Amplify是理想的下属企业,能让以甜味而非咸味著称的好时公司“为仓储式零食货架的关键细分领域带来规模效应和品类管理能力”。
但好时并非这笔交易中唯一增强自身产品组合的赢家。
Amplify(其被收购前的CEO Tom Ennis至今仍掌舵)在SkinnyPop风靡全国后,曾于2015年上市。但在随后的两年里,其股价下跌超过50%,公司难以与规模更大、资金更雄厚的竞争对手抗衡。
据CNBC报道,好时交易的消息使Amplify股价飙升70%。在交易完成时,Amplify与好时管理层预计,通过成本节约和产品组合优化,前两年每年可实现约2000万美元的协同效益。
好时收购Amplify之前,已进行了多年的小型收购;它于2015年收购了牛肉干销售商Krave Pure Foods,并在一年后收购了“健康”巧克力棒barkTHINS的制造商。
大公司收购利基品牌的趋势无处不在。就在Amplify投入好时麾下之前,Kellogg宣布以6亿美元收购RXBar,Mars则以30亿至40亿美元的总估值投资了KIND Snacks。
出售的价值
全球财务高管Mark Cole曾在Philip Morris与General Foods合并时供职于Kraft。他告诉CFO Dive:“这原本应该是一场合并。起初是合并,但你需要一种文化,否则公司不会成功,因为你会对事情应该如何做有两种不同的观点。”
Cole表示,直到他们真正更名为Kraft,这家合资公司才摆脱困境,此后“能够取得更大的成功”。
随着公司易主,以及食品行业市场难以预测且常常波动,规模较小的独立企业的CFO如何为被资源十倍于己的企业收购做好最佳准备?是否有更好的方式来定位公司,从而为被收购方争取更有利的交易条件?
你需要一种文化,否则公司不会成功,因为你会对事情应该如何做有两种不同的观点。
——Mark Cole,财务高管
当被问及是否看到小型食品公司以被好时或Kellogg这样的巨头收购为目标而存在和发展的趋势时,Cole表示既是也不是。他告诉CFO Dive:“有些小型本土公司希望保持家族经营。但我认为大多数公司都在寻求被这些大型全国性品牌之一收购。”
另一位CFO及食品行业资深人士也同意这一观点。在2018年出任物流与供应链公司BNSF的CFO之前,Bill Dering曾站在食品行业交易的前沿。他在Kellogg担任企业发展与战略及财务高级总监六年,期间主导了2012年以25亿美元收购品客(Pringles)的交易。2016年,他出任WhiteWave Foods战略高级副总裁,该公司于2017年被Danone收购。
Dering表示,收购对小型食品公司而言在很大程度上是好事。好时和Mondelez这样的巨头“拥有规模更大、实力更强的分销网络”,Dering指出,“他们还有能力谈判更优的商业和零售定价,并在地理上扩张,在某些情况下甚至扩展到国际市场。”
聚焦差异化
Dering表示,要充分利用这一优势,这些小型公司的CFO必须优先打造具有竞争差异化的强大业务。“你可以非常技术化地(构建)更强的控制等等,”他说,“但如果你的目标是被更大的企业收购,你能做的最好的事情就是打造差异化的产品和品牌。那才是对大公司而言的价值所在。”
Dering将差异化战略分为两部分。第一:打造差异化产品。“通常,”他说,“这种创新是更健康、具有更好营养资质且独特的东西。然后你围绕它建立品牌,拥有忠实的消费者群体。”
如果你的目标是被更大的企业收购,你能做的最好的事情就是打造差异化的产品和品牌。
——Bill Dering,BNSF CFO
Dering表示,如果小型公司成功做到这一点,大公司就会注意到。“他们想购买一个已经具备一定规模、且难以在内部自建的品牌和产品系列。然后他们可以接手,通过自己的分销网络,做得更多。”
简而言之,Dering为CFO提出的两个优先事项是:投资于差异化创新的管道,以及打造品牌。仅此而已。“还有很多其他事情,但这两件是你能做的最重要的事,”他说,“其他一切都只能排在第三、第四和第五位。”
Cole的首要任务则从不同角度出发。“是人员配备,”他告诉CFO Dive,“是确保你手下的员工愿意留下来。”
员工留任的“第22条军规”
Cole表示,从CFO的角度来看,他最大的担忧是:“我是否会有了解业务的人来帮助我将其过渡给新所有者?”
Cole指出,在某些情况下,人们愿意留下;而在其他情况下,如果新所有者拥有共享服务中心,或者他们对财务和会计人员的素质不太满意,他们可能不一定希望这些人留下。
“具有挑战性的是,很多这类事情非常敏感,所以在交易基本敲定之前,你不一定能向大多数员工传达任何信息,”他说,“管理这一过渡是关键挑战之一。”
另一个挑战,Cole表示,是系统。“你如何继续基于系统输出的数据提供财务报告和财务分析?”他问道,“通常,被收购的公司运行的是某种自建的小型系统。它能多快被整合进来?”
系统与预测
Cole对整合系统的重要性有切身体会。2005年至2010年间,他在Mondelez International担任多个财务和供应链管理职务。从2014年到被Danone收购之前,Cole担任WhiteWave Foods子公司Earthbound Farm Organic的CFO。
“如果你必须进行全面的系统实施,就像我在WhiteWave时不得不做的那样,那会让你崩溃,”他说,“事实也确实如此。WhiteWave是一家上市公司,而Earthbound Farm不是。我们必须迅速建立控制,这需要大规模的系统升级,因为许多控制弱点都与(旧)系统有关。”
Dering证实了这一点。“一旦收购方买下你,他们会有自己的预测流程和一套将要安装的控制措施,”他说,“所以你的账目不能不准。”
Dering还指出,另一个致命错误是在被收购前夕向市场大量倾销库存。“我们看到过一些公司,在我们(收购他们)之前的18个月里,通过提供更大的零售贸易折扣来降低产品价格,”他说。
这种操作有时会让公司的利润表看起来有更大的增长势头。但Dering表示,“聪明的买家会发现你已经训练了消费者,而这个品牌并非高端品牌。这就是风险,长此以往,你会造成损害。”
底线:战略,战略,还是战略
尽管Dering和Cole为CFO提出的策略路径不同,但他们在一个主要焦点上达成一致:面向未来的战略。
“我认为CFO应该问:‘如果合理的话,让被收购公司上新系统的战略是什么?’如果这不合理,你如何确保公司既能独立运营,又能提供必要的财务信息以在高层面合并业绩?”
归根结底,驱动最大价值的是业务战略。
——Bill Dering,BNSF CFO
Cole的底线是:“确保你从系统和支撑的角度拥有正确的方法和正确的战略。”
Dering对此表示赞同。“归根结底,驱动最大价值的是业务战略,以及你建立的竞争差异化,”他说,“作为CFO,我会思考如何利用损益表、资本和我的资源来投资以实现这一目标。”
本系列由BMO金融集团(BMO Financial Group)为您呈现,该集团是北美最大的多元化金融服务提供商之一,在商业、企业和投资银行业务领域处于领先地位。欲了解更多其金融专业知识,请访问其网站此处。BMO对CFO Dive的报道没有任何影响。